Haushaltssatzung der Gemeinde Melz für die Haushaltsjahre 2026 und 2027
Aufgrund des § 45 i.V. § 47 der Kommunalverfassung (KV M-V) wird nach Beschluss der Gemeindevertretung vom 07.09.2026 und nach Vorlage bei der Rechtsaufsichtsbehörde folgende Haushaltssatzung erlassen:
§ 1
Ergebnis- und Finanzhaushalt
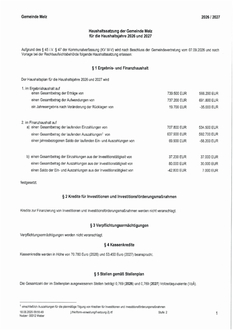
Der Haushaltsplan für die Haushaltsjahre 2026 und 2027 wird
| 1. | im Ergebnishaushalt auf | |||
| einen Gesamtbetrag der Erträge von | 739.500 EUR | 566.200 EUR | |
| einen Gesamtbetrag der Aufwendungen von | 737.200 EUR | 691.800 EUR | |
| ein Jahresergebnis nach Veränderung der Rücklagen von | 19.700 EUR | -35.000 EUR | |
|
| |||
| 2. | im Finanzhaushalt auf | |||
| a) | einen Gesamtbetrag der laufenden Einzahlungen von | 707.800 EUR | 534.500 EUR |
|
| einen Gesamtbetrag der laufenden Auszahlungen[1] von | 637.900 EUR | 592.700 EUR |
|
| einen jahresbezogenen Saldo der laufenden Ein- und Auszahlungen von | 69.900 EUR | -58.200 EUR |
| b) | einen Gesamtbetrag der Einzahlungen aus der Investitionstätigkeit von | 37.200 EUR | 37.000 EUR |
|
| einen Gesamtbetrag der Auszahlungen aus der Investitionstätigkeit von | 80.000 EUR | 30.000 EUR |
|
| einen Saldo der Ein- und Auszahlungen aus der Investitionstätigkeit von | -42.800 EUR | 7.000 EUR |
festgesetzt.
_________
[1] einschließlich Auszahlungen für die planmäßige Tilgung von Krediten für Investitionen und Investitionsförderungsmaßnahmen
§ 2
Kredite für Investitionen und Investitionsförderungsmaßnahmen
Kredite zur Finanzierung von Investitionen und Investitionsförderungsmaßnahmen werden nicht veranschlagt.
§ 3
Verpflichtungsermächtigungen
Verpflichtungsermächtigungen werden nicht veranschlagt.
§ 4
Kassenkredite
Kassenkredite werden in Höhe von 70.780 Euro (2026) und 53.450 Euro (2027) beansprucht.
§ 5
Stellen gemäß Stellenplan
Die Gesamtzahl der im Stellenplan ausgewiesenen Stellen beträgt 0,769 (2026) und 0,769 (2027) Vollzeitäquivalente (VzÄ).
§ 6
Regelungen und Deckungsfähigkeit
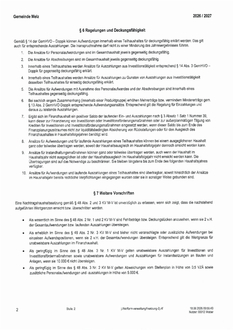
Gemäß § 14 der GemHVO – Doppik können Aufwendungen innerhalb eines Teilhaushaltes für deckungsfähig erklärt werden. Das gilt auch für entsprechende Auszahlungen. Die Inanspruchnahme darf nicht zu einer Minderung des Jahresergebnisses führen.
- Die Ansätze für Personalaufwendungen sind im Gesamthaushalt jeweils gegenseitig deckungsfähig.
- Die Ansätze für Abschreibungen sind im Gesamthaushalt jeweils gegenseitig deckungsfähig.
- Innerhalb eines Teilhaushaltes werden Ansätze für Auszahlungen aus Investitionstätigkeit entsprechend § 14 Abs. 3 GemHVO – Doppik für gegenseitig deckungsfähig erklärt.
- Innerhalb eines Teilhaushaltes werden Ansätze für Auszahlungen zu Gunsten von Auszahlungen aus Investitionstätigkeit desselben Teilhaushaltes für einseitig deckungsfähig erklärt.
- Die Ansätze für Aufwendungen mit Ausnahme des Personalaufwandes und der Abschreibungen sind innerhalb eines Teilhaushaltes gegenseitig deckungsfähig.
- Bei sachlich engem Zusammenhang (innerhalb einer Produktgruppe) erhöhen Mehrerträge bzw. vermindern Mindererträge gem. § 13 Abs. 2 GemHVO-Doppik entsprechende Aufwendungsansätze. Entsprechend gilt die Regelung für Einzahlungen und daraus zu leistende Auszahlungen.
- Ergibt sich im Finanzhaushalt ein positiver Saldo der laufenden Ein- und Auszahlungen nach § 3 Absatz 1 Satz 1 Nummer 39, kann dieser zur Finanzierung von Investitionen oder Investitionsförderungsmaßnahmen oder zur außerplanmäßigen Tilgung von Krediten für Investitionen und Investitionsförderungsmaßnahmen eingesetzt werden, wenn dieser Saldo bis zum Ende des Finanzplanungszeitraumes nicht zur liquiditätsbedingten Absicherung von Rückstellungen oder für den Ausgleich des Finanzhaushaltes in Haushaltsfolgejahren benötigt wird.
- Ansätze für Aufwendungen und für laufende Auszahlungen eines Teilhaushaltes können bei einem ausgeglichenen Haushalt ganz oder teilweise übertragen werden, soweit der Haushaltsausgleich im Haushaltsfolgejahr dennoch erreicht werden kann.
- Ansätze für Instandhaltungsmaßnahmen können ganz oder teilweise übertragen werden, auch wenn der Haushalt im Haushaltsjahr nicht ausgeglichen ist oder der Haushaltsausgleich im Haushaltsfolgejahr nicht erreicht werden kann. Die Übertragungen sind auf das Notwendige zu beschränken. Sie bleiben längstens bis zum Ende des folgenden Haushaltsjahres verfügbar.
- Ansätze für Aufwendungen und laufende Auszahlungen eines Teilhaushaltes sind übertragbar, soweit hinsichtlich der Ansätze im Haushaltsjahr bereits rechtliche Verpflichtungen eingegangen wurden oder sie in sonstiger Weise gebunden sind.
§ 7
Weitere Vorschriften
Eine Nachtragshaushaltssatzung gemäß § 48 Abs. 2 und 3 KV M-V ist unverzüglich zu erlassen, wenn sich zeigt, dass die nachstehend aufgeführten Wertgrenzen erreicht bzw. überschritten werden.
| • | Als wesentlich im Sinne des § 48 Abs. 2 Nr. 1 und 2 KV M-V sind Fehlbeträge bzw. Deckungslücken anzusehen, wenn sie 2 v.H. der Gesamtaufwendungen bzw. laufenden Auszahlungen übersteigen. |
| • | Als erheblich im Sinne des § 48 Abs. 2 Nr. 3 KV M-V sind bisher nicht veranschlagte oder zusätzliche Aufwendungen bei einzelnen Aufwandspositionen, wenn sie 2 v.H. der Gesamtaufwendungen übersteigen. Entsprechend gilt die Wertgrenze für unabweisbare Auszahlungen im Finanzhaushalt. |
| • | Als geringfügig im Sinne des § 48 Abs. 3 Nr. 1 KV M-V gelten unabweisbare Auszahlungen für Investitionen und Investitionsfördermaßnahmen sowie unabweisbare Aufwendungen und Auszahlungen für Instandsetzungen an Bauten und Anlagen, wenn sie 10.000 € nicht übersteigen. |
| • | Als geringfügig im Sinne des § 48 Abs. 3 Nr. 2 KV M-V gelten Abweichungen vom Stellenplan in Höhe von 0,5 VZÄ sowie zusätzliche Personalaufwendungen und -auszahlungen in Höhe von 5.000 €. |
Nachrichtliche Angaben:
| 1. | Zum Ergebnishaushalt |
|
|
| Das Ergebnis zum 31. Dezember des Haushaltsjahres beträgt voraussichtlich | -218.083 EUR | -253.083 EUR |
|
| ||
| 2. | Zum Finanzhaushalt |
|
|
| Der Saldo der laufenden Ein- und Auszahlungen zum 31. Dezember des Haushaltsjahres beträgt voraussichtlich | 676.397 EUR | 618.197 EUR |
|
|
|
|
| 3. | Zum Eigenkapital |
|
|
| Der Stand des Eigenkapitals zum 31. Dezember des Haushaltsjahres beträgt voraussichtlich | 2.054.082 EUR | 1.945.682 EUR |
|
|
|
|
Die Hebesätze für die Realsteuern sind in der Satzung über die Festsetzung der Hebesätze für die Realsteuern der Gemeinde Melz (Hebesatzsatzung) wie folgt festgesetzt:
| 1. | Grundsteuer |
| ||
| a) | für die land- und forstwirtschaftlichen Flächen (Grundsteuer A) auf | 250 v. H. | 250 v. H. |
| b) | für die Grundstücke (Grundsteuer B) auf | 370 v. H. | 370 v. H. |
|
|
| ||
| 2. | Gewerbesteuer auf | 270 v. H. | 270 v. H. | |
Melz, den 05.10.2026
Ort, Datum
Hinweis:
Die rechtsaufsichtliche Entscheidung zur Haushaltssatzung 2026/2027 wurde am 05.10.2026 mit folgenden Einschränkungen erteilt:
- Anordnung gemäß § 82 Absatz 1 Kommunalverfassung für das Land Mecklenburg-Vorpommern (KV M-V), dass die Gemeinde Melz für die Haushaltsjahre 2026/2027 in sinngemäßer Anwendung von § 49 Absatz 1 Nummer 1 und 3 KV M-V nach den für die vorläufige Haushaltsführung geltenden Maßgaben verfährt;
- Anordnung der sofortigen Vollziehung für die Entscheidungen I. 1. gemäß § 80 Absatz 2 Nummer 4 der Verwaltungsgerichtsordnung (VwGO).